


02 —— 最新消息
媒体报道


2026.10.06


营收连续3个月翻倍!深耕近40年,钰祥以再生滤网重塑半导体耗材商业模式,凭什么赢得大厂青睐?

图:钰祥发言人资深经理 蔡呈佑
AI算力需求席卷全球,推动半导体先进制程加速扩产深耕半导体微污染防治领域近40年的钰祥,凭借本地化制造、定制化材料配方与再生技术,在先进制程供应链中站稳脚跟。 如今,公司更首创滤网租赁服务,并拓展至液体滤网、设备端滤网及工程服务领域,打造多元化增长引擎;同时跟随核心客户布局海外市场,开启下一阶段的增长版图。
AI与先进制程引爆需求 化学滤网迎来倍数增长
AI发展推动算力与芯片需求持续攀升,全球半导体大厂加快新厂建设,市场需求也从先进制程延伸至先进封装。 随着良率与制程稳定性要求不断提高,相关厂区加速导入高端化学滤网,带动市场需求快速升温,目前钰祥的生产线已呈现供不应求的状态。
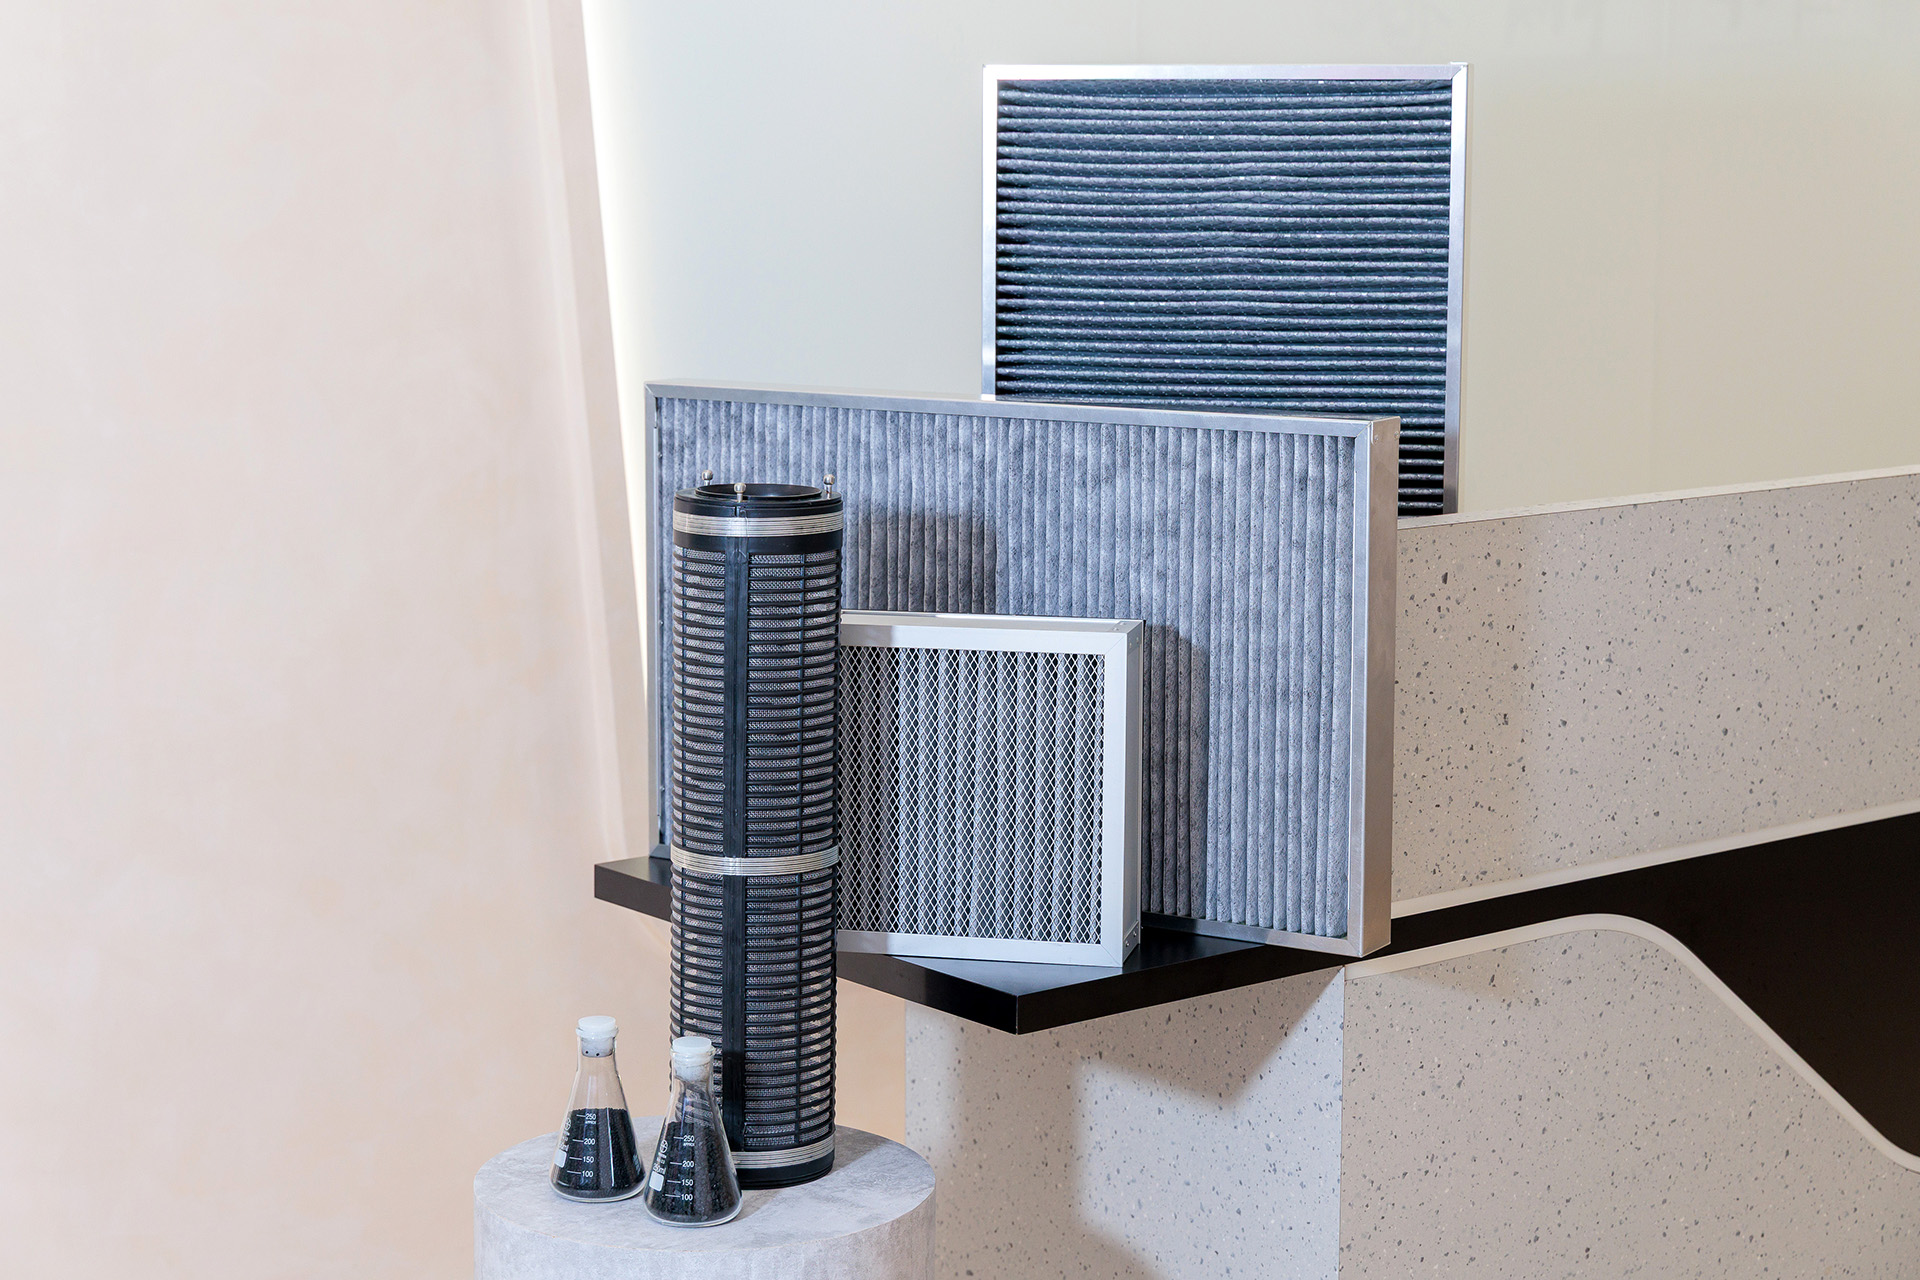
从先进制程需求爆发、再生滤网高毛利商业模式,到新业务与海外市场逐步拓展,钰祥正从台湾半导体微污染防治供应商,迈向全球化、高附加值的半导体环境控制服务企业。
钰祥发言人、资深经理蔡呈佑指出,制程越先进,对空气中污染物浓度的容忍度就越低,化学滤网的使用量与更换频率也随之提高。 当制程推进至2纳米以下时,单一厂区的滤网使用量将增加至原来的1.5至2倍,更换周期也从7纳米时期的约每半年一次,大幅缩短至每两周一次,推动需求呈倍数增长。
更重要的是,新厂带来的商机并非一次性的。 每座新厂在首年导入一次性滤网后,自第二年起将全面导入毛利率较高的再生型滤网。因此,除了建厂初期的需求外,后续还有持续性的滤网更换商机。 未来3年,全球预计至少新增20座先进制程晶圆厂。以每座工厂每年化学滤网支出约新台币3亿至5亿元估算,整体有望带来约新台币60亿至100亿元的市场商机。 强劲需求已反映在钰祥的运营表现上。 受益于新厂建设、先进封装产能释放及再生滤网加速导入,钰祥2026年上半年营收同比增长53.2%,5月至7月各月营收同比增幅均达到100%。
目前,钰祥在台湾外气空调箱(MAU)市场的占有率超过80%,风机过滤单元(FFU)市场占有率达到50%,先进制程一次性滤网的市场占有率则达到80%。 其中,新建厂带来的运营增长动力已占整体营收约30%至40%。
未来,随着新厂陆续进入量产阶段、再生滤网渗透率持续提升,相关营收与利润贡献有望进一步扩大,成为支撑公司中长期增长的重要动力。
技术与本地化制造构筑竞争壁垒 再生滤网重塑盈利结构

钰祥发言人资深经理 蔡呈佑
面对国际大厂的竞争,钰祥能够持续获得重要客户订单,关键在于本地化制造优势与长期积累的研发实力。 蔡呈佑表示,半导体生产线对供货稳定性及异常处理速度的要求极高。 本地化生产能够缩短供应链及响应时间,在交期、成本、质量与服务(QCDS)方面提供即时支持,成为钰祥维系客户关系的重要竞争优势。 技术方面,钰祥已积累超过70种定制化材料配方,滤网吸附容量可达到同类产品的3倍以上,低压损设计可使客户的运行效能提升30%至50%。
同时,滤网在经过高温、高压处理后仍能维持结构稳定,逐步建立起从材料配方到产品性能的技术壁垒。 除了提升滤网性能,钰祥更将技术延伸至再生循环领域,改变了化学滤网长期以来“用完即丢”的一次性耗材模式。 目前,厚型20厘米及薄型10厘米滤网均已通过客户R8再生验证,代表同一片滤网可使用9次、再生8次,高于同行业R5的水平。 钰祥自有实验室更已完成超过40次再生测试,下一阶段将挑战R11,长期则以实现无限次再生为目标。
随着再生技术逐渐成熟,钰祥进一步推出滤网租赁模式(CaaS),将再生滤网纳入固定资产摊销,把一次性产品销售转化为持续性服务收入。 由于再生滤网可节省约70%至80%的原材料成本,且随着再生次数增加,所带来的经济效益也将进一步提升。 再生滤网同时可协助客户减少85%以上的碳排放及90%的废弃物,使化学滤网从传统耗材转化为兼具经济效益与ESG价值的循环资产。 钰祥也通过持续回收、再生与租赁服务,进一步提高客户黏性。
拓展液体滤网与设备拆装服务 开辟多元化增长引擎
除了空气微污染防治,钰祥也积极开拓三大高附加值新业务,包括高端液体滤网、设备端滤网,以及设备拆装与机台搬迁服务,逐步从“空气微污染防治”延伸至“气液一体化全流程服务”。 其中,高端液体滤网被视为下一个重要增长引擎。
蔡呈佑表示,液体滤网市场规模约为空气化学滤网市场的3倍以上,长期以来由两大外资企业主导。 钰祥历经2至3年的自主研发,成为台湾首家进入该市场的本土企业。 2026年7月,钰祥已将首批样品送交客户厂务系统进行验证,预计于年底完成认证,并有望自2027年起开始贡献营收。 另一方面,随着制程升级与产能扩张,设备搬迁及生产线升级需求持续增加,钰祥也进一步拓展设备拆装与机台搬迁服务。 公司已于2026年4月取得两家一线半导体客户的设备拆装与机台搬迁服务认证。
通过工程服务深入生产线,不仅能够掌握设备运行与过滤需求,也有助于后续推广设备端滤网及液体滤网,进一步深化客户关系。 从空气化学滤网、高端液体滤网,到设备端滤网与工程服务,钰祥正逐步扩大产品与服务版图。 未来,随着新业务陆续进入营收贡献阶段,有望为公司中长期运营增添新的增长动力。
扩充再生产能、启动海外布局 复制台湾成功经验
为应对快速增长的市场需求,钰祥已在台南建成柳工厂与柳环厂两大再生中心,分别负责化学滤网及活性炭滤材再生。 每月再生产能达3万至9万片,产能规模处于行业领先水平。
根据现有规划,相关产能可满足台湾未来3至5年12英寸先进制程扩产所需。 与此同时,随着半导体供应链因地缘政治因素加速本地化,钰祥也将跟随台积电等核心客户布局海外市场。
蔡呈佑表示,首阶段将锁定美国亚利桑那州与日本熊本,规划设立本地运营中心及仓储设施。 由台湾供应新品滤网,并在当地建立安全库存,在维持台湾制造优势的同时缩短交货周期,提供就近技术支持与异常处理服务。 待海外晶圆厂的产能规模进一步扩大后,再根据各国ESG与碳足迹要求,建设当地再生工厂,打造短链供应生态圈。
此外,钰祥也通过战略联盟扩大国际市场布局,持续深化与中美晶、崇越科技等渠道合作伙伴的关系,加速进入美国、日本、欧洲及东南亚的国际IDM与晶圆厂市场。
兼顾利润增长与股东回报 力争2027年第一季度挂牌上市

钰祥发言人资深经理 蔡呈佑
迈向下一阶段,钰祥计划于2026年10月递交上市申请,目标于2027年第一季度挂牌上市。 相较于晶圆制造业,滤网产业扩产所需的资本支出较低,使公司能够维持轻资产运营模式。
另一方面,随着高毛利的租赁再生滤网业务在中长期营收中的占比朝50%以上迈进,整体毛利率也有望持续提升。 在低资本支出与高毛利业务占比同步提升的情况下,强劲的现金流有望成为新业务发展、海外布局及后续扩张的重要支撑。
蔡呈佑表示,公司持续落实内部控制与财务纪律,并已连续多年获得无保留意见审计报告。 未来上市后,公司将维持稳健的股利分配政策,让利润增长切实回馈股东,在扩大企业规模的同时兼顾股东总回报率(TSR)。
从先进制程需求爆发、再生滤网高毛利商业模式,到新业务与海外市场逐步拓展,钰祥正从台湾半导体微污染防治供应商,朝全球化、高附加值的半导体环境控制服务企业迈进。

